DETRAZIONI ECOBONUS: COSA SUCCEDE IN CASO DI VENDITA O DECESSO
Vendi un immobile ristrutturato o stai gestendo un’eredità? Le rate residue delle detrazioni edilizie seguono regole diverse: ecco cosa considerare.
Quando su un immobile sono stati effettuati lavori che danno diritto a una detrazione fiscale, può accadere che il proprietario venda l’immobile prima di aver utilizzato tutte le rate della detrazione oppure che venga a mancare il contribuente che stava beneficiando dell’agevolazione.
Che cosa succede, in questi casi, alle rate di detrazione non ancora utilizzate?
Le regole sono diverse a seconda che si tratti di una vendita oppure di una successione.
1. IN CASO DI VENDITA DELL’IMMOBILE
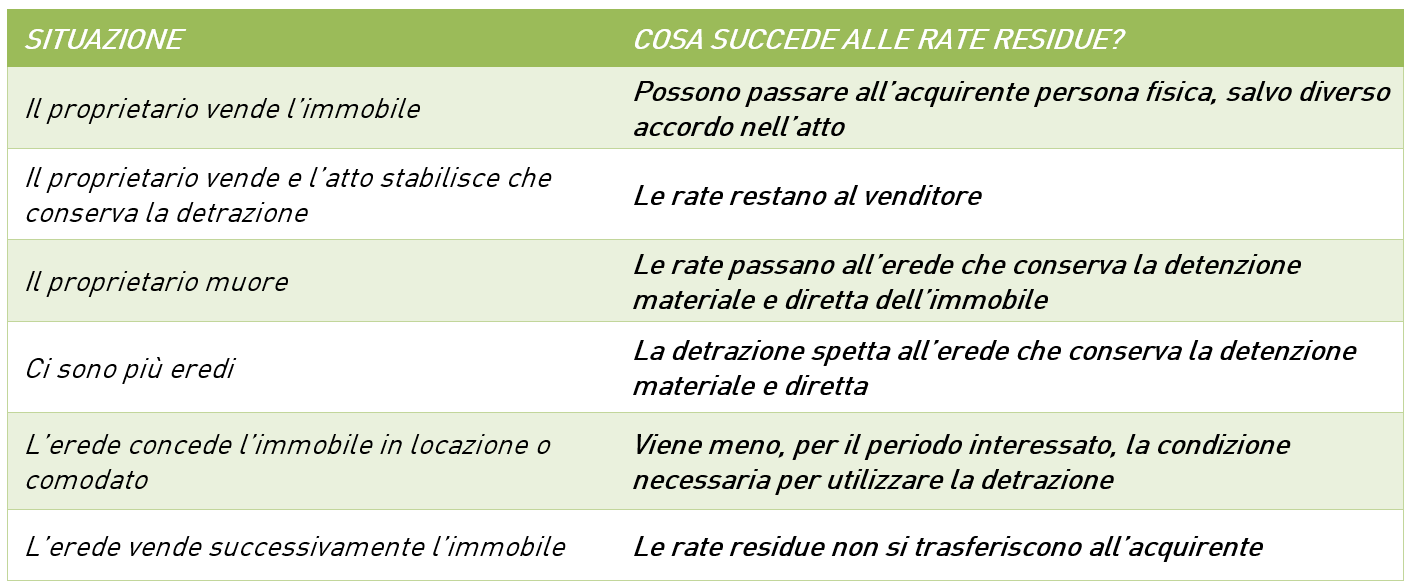
È In linea generale, per le detrazioni relative agli interventi edilizi, quando viene venduta l’unità immobiliare sulla quale sono stati eseguiti i lavori, le rate di detrazione non ancora utilizzate passano all’acquirente.
Tuttavia, venditore e acquirente possono accordarsi diversamente.
CHI UTILIZZA LE RATE RESIDUE?
Il venditore può scegliere di:
· continuare a utilizzare personalmente le rate di detrazione ancora disponibili;
· trasferire le rate residue all’acquirente.
È fondamentale che nell’atto di compravendita venga indicata chiaramente la volontà delle parti.
Se nell’atto non viene inserita alcuna indicazione, il diritto alle rate residue viene trasferito automaticamente all’acquirente, purché si tratti di una persona fisica.
UN ESEMPIO
Mario ha sostenuto spese per la ristrutturazione della propria abitazione nel 2022, e da tale anno ha diritto a una detrazione decennale.
Nel 2026 vende l'immobile, sono rimaste quindi alcune rate da utilizzare (6 rate residue).
Se nell’atto di vendita viene stabilito che Mario conserva la detrazione, le rate continueranno a essere utilizzate da Mario.
Se invece le parti non inseriscono alcuna disposizione, le rate residue passano all’acquirente persona fisica, già dall’anno di vendita.
2. IN CASO DI DECESSO DEL PROPRIETARIO
Una situazione diversa si verifica quando il contribuente che stava utilizzando la detrazione viene a mancare.
In questo caso, per le detrazioni edilizie, le rate non ancora utilizzate possono passare all’erede o agli eredi, ma con una condizione fondamentale:
l’erede deve conservare la detenzione materiale e diretta dell’immobile.
La detenzione materiale del bene, ai fini delle detrazioni fiscali, significa avere concretamente il bene a propria disposizione, non per forza essere l’abitazione principale ma deve essere “a disposizione”
SE CI SONO PIÙ EREDI?
La detrazione non viene automaticamente suddivisa tra tutti gli eredi.
La normativa prevede che il beneficio sia trasferito, per le rate residue, all’erede che conserva la detenzione materiale e diretta dell’immobile.
Di conseguenza, è importante verificare concretamente chi dispone dell’immobile e mantiene tale condizione negli anni per i quali intende utilizzare le rate residue.
UN ESEMPIO
Anna aveva sostenuto spese per la ristrutturazione della propria abitazione nel quale viveva anche suo marito e stava utilizzando la relativa detrazione. Dopo il suo decesso, l’immobile viene ereditato dal marito Claudio e dal figlio Luca.
L’immobile rimanendo abitazione del marito, la detrazione residua spetta in misura piena a lui in quanto detentore dell’immobile. Il figlio Luca non gli spetta questo beneficio, essendo erede e non utilizzatore.
Se, invece, gli eredi concedono l’immobile in locazione o in comodato, viene meno, per il periodo interessato, la condizione della detenzione materiale e diretta richiesta per usufruire della detrazione.
E SE L’EREDE VENDE L’IMMOBILE?
Qui è importante fare attenzione.
Se l’erede che ha acquisito le rate residue vende successivamente l’immobile, le rate residue della detrazione non si trasferiscono all’acquirente.
Questa è una differenza significativa rispetto alla normale vendita effettuata dal proprietario che aveva originariamente sostenuto le spese.
L’Agenzia delle Entrate ha infatti chiarito che, in caso di vendita o donazione da parte dell’erede che beneficia delle rate residue, queste non passano all’acquirente o al donatario.
IN SINTESI
Questo articolo è stato realizzato con il supporto di intelligenza artificiale e revisionato da un professionista di Spazio Fiscale Srl-Stp.
Vuoi restare sempre aggiornato sulle ultime novità?

Società del Gruppo
