COMUNI ERRORI DELLA FATTURAZIONE ELETTRONICA: CODICI IVA, PUBBLICA AMMINISTRAZIONE E TEMPISTICHE
Una fattura elettronica può essere scartata, rifiutata o sanzionata per un dettaglio: ecco gli errori più frequenti da evitare.
La fatturazione elettronica rappresenta ormai una routine quotidiana per tutte le aziende e i liberi professionisti italiani. Tuttavia, un codice di esenzione errato, una trasmissione in ritardo o la mancata indicazione dei dati di tracciabilità verso la Pubblica Amministrazione possono provocare lo scarto del documento, il blocco dei pagamenti o pesanti sanzioni amministrative.
I TERMINI DI TRASMISSIONE AL SISTEMA DI INTERSCAMBIO
È il primo elemento monitorato in modo automatizzato dal Fisco. La normativa distingue nettamente due tipologie di fatture:
- Fattura Immediata: trasmessa allo SdI entro 12 giorni solari dalla data di effettuazione dell'operazione (Attenzione: la data riportata nel campo "Data" del documento deve essere la data di effettuazione dell'operazione, mentre la trasmissione può avvenire fino al 12° giorno successivo);
- Fattura Differita: utilizzabile in presenza di idonea documentazione (es. Documento di Trasporto) che attesti l'effettuazione delle operazioni nel corso del mese solare. La fattura differita può essere emessa e trasmessa entro il giorno 15 del mese successivo a quello di effettuazione delle operazioni.
L'invio oltre i termini costituisce la violazione di "omessa o tardiva fatturazione" e vanno dal 70% al 140% dell'imposta non tempestivamente documentata (con un minimo di 500 €).
Se la violazione non incide sulla corretta liquidazione dell'IVA del periodo, si applica una sanzione fissa da 250 € a 2.000 €.
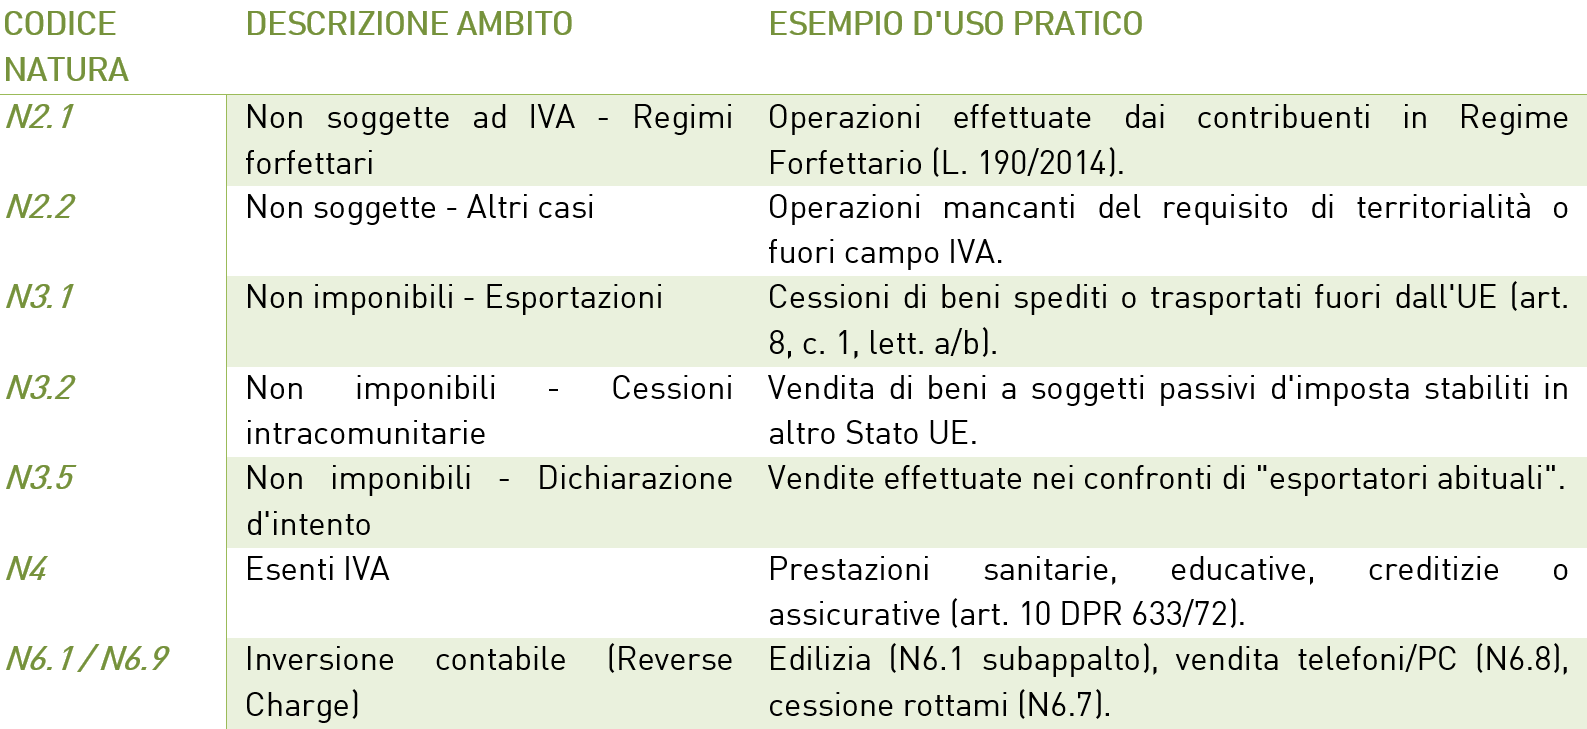
LA CORRETTA INDICAZIONE DEI CODICI NATURA IVA
L'utilizzo generico di un codice di esenzione o non imponibilità non è più consentito, indicare la Natura corretta è indispensabile per evitare lo scarto del file e per la corretta precompilazione della Dichiarazione IVA.
LA FATTURAZIONE ELETTRONICA VERSO LA PUBBLICA AMMINISTRAZIONE
- Codici CIG e CUP: sono elementi indispensabili e devono essere inseriti negli appositi campi strutturati dell'XML (sezione DatiOrdineAcquisto o DatiContratto). La loro omissione o l'inserimento nel solo campo "Note" impedisce la liquidazione del pagamento;
- Split Payment (Scissione dei pagamenti): Per le fatture emesse verso enti pubblici si applica lo Split Payment (esigibilità IVA S). Il fornitore incassa unicamente l'imponibile, mentre l'IVA viene versata direttamente all'erario dall'ente pubblico.
A differenza dei privati, la PA ha 15 giorni di tempo per accettare o rifiutare la fattura:
- O Notifica di Rifiuto: Se l'ente rifiuta la fattura il documento è considerato non emesso nei confronti della PA. Occorre correggere l'errore ed emettere una nuova fattura con lo stesso numero se non ancora contabilizzata, oppure emettere nota di credito e ri-fatturare;
- o Decorrenza termini (Silenzio-Assenso): Se dopo 15 giorni la PA non risponde, lo SdI invia una notifica di decorrenza termini. La fattura si intende consegnata e non può più essere rifiutata tramite SdI.
LA GESTIONE DEGLI ERRORI
- Mancata consegna per codice o PEC errata: in questo caso lo SdI non scarta la fattura ma invia una notifica di "Mancata Consegna". Il documento è fiscalmente emesso, ma l'emittente ha l'obbligo di avvisare il cliente (inviando un PDF di cortesia) informandolo che la fattura originale è disponibile nella sua area riservata "Fatture e Corrispettivi" dell'Agenzia delle Entrate;
- Rimedio agli errori sostanziali con Note di Variazione: Se la fattura è stata inviata e trasmessa con successo dallo SdI ma contiene errori negli importi, nelle aliquote IVA o nell'intestazione del cliente, non è possibile riutilizzare lo stesso numero di fattura. È necessario emettere una Nota di Credito (TD04) a storno totale o parziale della fattura errata e successiva emissione del corretto documento contabile (TD01).
Questo articolo è stato realizzato con il supporto di intelligenza artificiale e revisionato da un professionista di Spazio Fiscale Srl-Stp.
Vuoi restare sempre aggiornato sulle ultime novità?

Società del Gruppo
