BONUS MOBILI E ARREDI 2026: DETRAZIONE DEL 50%, COME FUNZIONA E CHI PUÒ RICHIEDERLA
Stai ristrutturando casa e devi acquistare mobili o elettrodomestici? Puoi recuperare il 50% della spesa, ma devi rispettare alcune condizioni precise.
Anche per il 2026 è possibile usufruire del Bonus Mobili e Arredi, l’agevolazione fiscale che permette di recuperare il 50% delle spese sostenute per acquistare mobili nuovi e grandi elettrodomestici, fino ad un massimo di 5.000 euro, destinati a un immobile interessato da lavori di ristrutturazione.
IN COSA CONSISTE IL BONUS MOBILI E QUAL È IL LIMITE MASSIMO DI SPESA?
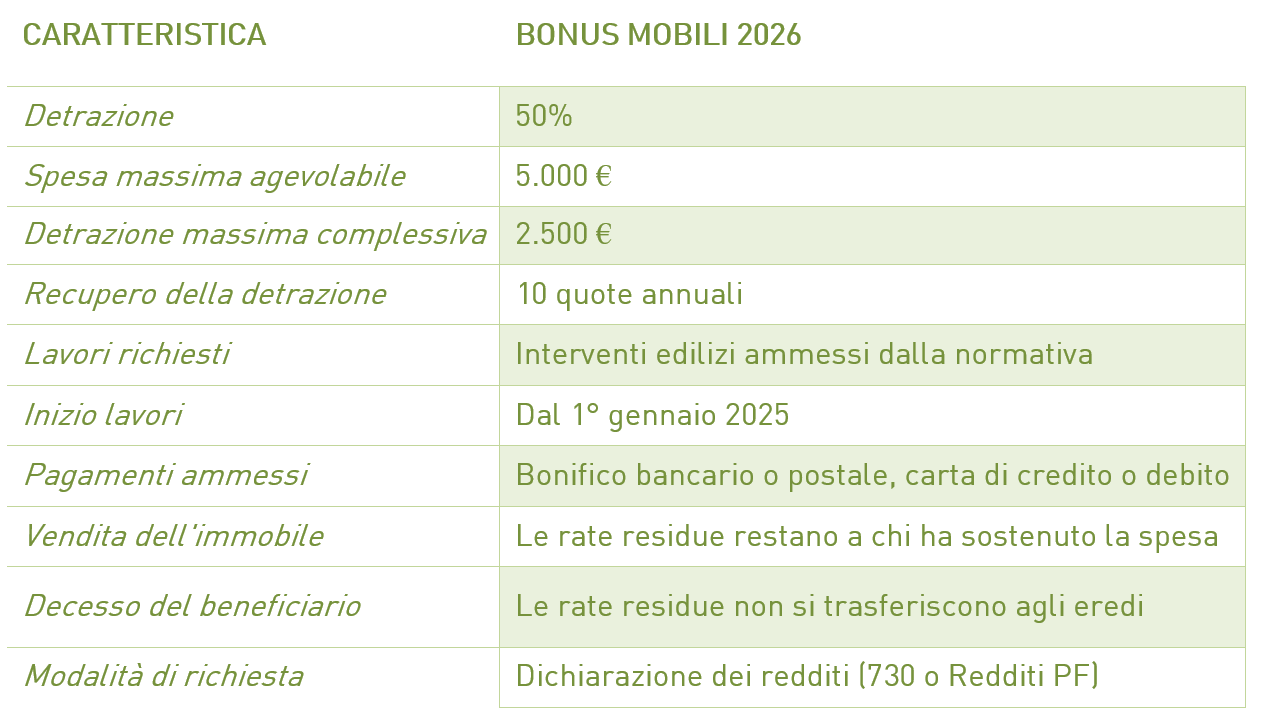
Il Bonus Mobili consente di detrarre dall’IRPEF, cioè dall’imposta sul reddito delle persone fisiche, il 50% delle spese ammesse per l’acquisto di mobili nuovi e grandi elettrodomestici.
La detrazione viene suddivisa in 10 quote annuali di pari importo e utilizzata nella dichiarazione dei redditi.
Per gli acquisti effettuati nel 2026, il limite massimo di spesa agevolabile è pari a 5.000 euro per ciascuna unità immobiliare interessata, considerando complessivamente mobili ed elettrodomestici.
CHI PUÒ BENEFICIARE DEL BONUS?
Il bonus spetta ai contribuenti che usufruiscono nello stesso immobile anche della detrazione per determinati interventi di recupero del patrimonio edilizio.
In pratica, non basta acquistare mobili nuovi: è necessario che l’acquisto sia collegato a lavori di ristrutturazione che danno diritto all’agevolazione.
Per gli acquisti effettuati nel 2026, i lavori di ristrutturazione devono essere iniziati non prima del 1° gennaio 2025.
L’agevolazione può riguardare sia l’abitazione principale sia una seconda casa.
Un aspetto importante: il bonus mobili spetta alla persona che beneficia della detrazione per i lavori edilizi. Se, ad esempio, un coniuge paga le spese di ristrutturazione e l’altro acquista i mobili, non è sufficiente essere entrambi proprietari dell’immobile per ottenere automaticamente il bonus.
QUALI MOBILI ED ELETTRODOMESTICI SI POSSONO ACQUISTARE?
Tra i mobili nuovi che possono beneficiare della detrazione rientrano, ad esempio:
- letti, armadi e cassettiere;
- tavoli, sedie e scrivanie;
- divani e poltrone;
- librerie e credenze;
- materassi;
- apparecchi di illuminazione.
Per quanto riguarda i grandi elettrodomestici, sono ammessi, tra gli altri:
- frigoriferi e congelatori;
- lavatrici e lavasciuga;
- lavastoviglie;
- forni;
- apparecchi per la cottura e forni a microonde;
- apparecchi per il riscaldamento e il condizionamento, nei casi previsti.
Gli elettrodomestici devono rispettare i requisiti minimi di efficienza energetica, quando è prevista l’etichetta energetica. In particolare, le classi minime richieste sono A per i forni, E per lavatrici, lavasciuga e lavastoviglie, F per frigoriferi e congelatori.
Non rientrano, invece, tra gli acquisti agevolabili le porte, le tende, i tendaggi e i pavimenti.
Anche le spese di trasporto e montaggio dei beni ammessi possono essere comprese nel bonus, se correttamente documentate.
QUALI LAVORI CONSENTONO DI ACCEDERE AL BONUS?
Il bonus mobili è collegato a specifici interventi edilizi, come determinati lavori di manutenzione straordinaria, restauro, risanamento conservativo e ristrutturazione edilizia. Gli interventi di manutenzione ordinaria non permette l’accesso alla detrazione in esame.
Per le parti comuni condominiali valgono regole specifiche: in alcuni casi, anche determinati interventi di manutenzione ordinaria possono consentire l’accesso al bonus, ma gli arredi acquistati devono essere destinati alle parti comuni interessate dai lavori.
È quindi opportuno verificare il tipo di intervento prima di procedere con gli acquisti.
COME DEVONO ESSERE EFFETTUATI I PAGAMENTI?
Per ottenere la detrazione, i pagamenti devono essere tracciabili.
Sono ammessi:
- bonifico bancario o postale;
- carta di credito;
- carta di debito, come il bancomat.
Non sono ammessi i pagamenti in contanti o con assegni.
Per il bonifico non è obbligatorio utilizzare quello specifico per le ristrutturazioni edilizie: è sufficiente un bonifico ordinario.
Il bonus può essere riconosciuto anche in caso di acquisto a rate tramite finanziamento, se la società finanziaria effettua il pagamento secondo le modalità richieste e il contribuente conserva la documentazione necessaria.
QUALI DOCUMENTI BISOGNA CONSERVARE?
Per dimostrare il diritto alla detrazione è importante conservare:
- le fatture di acquisto dei mobili e degli elettrodomestici, con l’indicazione dei beni acquistati;
- le ricevute dei pagamenti con carta o bonifico;
- la documentazione relativa all’addebito sul conto corrente;
- i documenti che attestano l’inizio e la natura dei lavori di ristrutturazione;
- eventuali ricevute di trasporto e montaggio.
La documentazione dovrà essere tenuta a disposizione in caso di controlli dell’Amministrazione finanziaria.
COME SI RICHIEDE IL BONUS?
La detrazione si richiede nella dichiarazione dei redditi, tramite modello 730 o modello Redditi Persone Fisiche, indicando le spese sostenute nell’anno di riferimento.
La prima quota viene utilizzata nella dichiarazione relativa all’anno in cui è stata sostenuta la spesa; le quote successive vengono recuperate negli anni seguenti.
COSA SUCCEDE IN CASO DI VENDITA DELL'IMMOBILE O DI DECESSO DEL BENEFICIARIO?
È importante sapere che il Bonus Mobili ha regole specifiche anche quando l'immobile viene venduto oppure il contribuente che beneficia della detrazione viene a mancare.
- In caso di vendita dell'immobile: le rate residue del Bonus Mobili restano al contribuente che ha sostenuto la spesa e non si trasferiscono all'acquirente, anche se quest'ultimo subentra nelle rate residue della detrazione per i lavori di ristrutturazione.
- In caso di decesso del contribuente: le rate residue del Bonus Mobili non si trasferiscono agli eredi, diversamente da quanto può avvenire per la detrazione relativa ai lavori di ristrutturazione, nel rispetto delle condizioni previste dalla legge.
IN SINTESI:
Vuoi restare sempre aggiornato sulle ultime novità?

Società del Gruppo
