AUTOFATTURA E REVERSE CHARGE: COME COMPORTARSI CON LE FATTURE ESTERE (E NON SOLO)
Ecco cosa deve sapere un’azienda per evitare errori, sanzioni e problemi nella gestione dell’IVA.
Per molti imprenditori e professionisti, la gestione fiscale degli acquisti aziendali diventa più complessa quando compare la dicitura “Reverse Charge” o arriva una fattura senza IVA da un fornitore estero.
È una situazione ormai molto comune. Piattaforme come Google, Meta (Facebook), Zoom, Microsoft e numerosi fornitori di software e servizi cloud emettono infatti fatture prive di IVA, sulle quali deve essere applicato il meccanismo dell’inversione contabile.
Il Reverse Charge è un meccanismo fiscale previsto a livello europeo che trasferisce dal fornitore al cliente l'obbligo di assolvere l'IVA, contribuendo a evitare distorsioni della concorrenza e fenomeni di evasione.
COME FUNZIONA IL REVERSE CHARGE?
Negli acquisti tradizionali effettuati in Italia, il venditore addebita l'IVA in fattura, la incassa dal cliente e la versa allo Stato. Con il Reverse Charge il meccanismo si inverte:
- il fornitore emette la fattura indicando l'imponibile, senza applicare l'IVA;
- l'acquirente, azienda o professionista italiano, diventa il soggetto debitore dell'imposta;
- il documento deve essere integrato applicando l'aliquota IVA italiana prevista per l'operazione.
L'IVA viene quindi registrata sia nel registro delle vendite/corrispettivi sia nel registro degli acquisti. L'operazione risulta normalmente neutra dal punto di vista finanziario, salvo i casi in cui l'IVA sia indetraibile.
FATTURE ESTERE: QUANDO È NECESSARIO IL REVERSE CHARGE?
Il caso tipico è quello degli acquisti di servizi da fornitori esteri.
Campagne pubblicitarie su Facebook (Meta) o Google Ads, abbonamenti a strumenti come Zoom, Microsoft 365, Canva o AWS e altri servizi digitali possono essere fatturati da società con sede legale all'estero.
Quando il servizio è ricevuto da un soggetto passivo non stabilito in Italia, l'azienda italiana deve procedere alla liquidazione dell'IVA in Italia attraverso un documento elettronico trasmesso al Sistema di Interscambio (SdI), è necessario trasmettere allo SdI uno specifico file XML, comunemente indicato come autofattura o integrazione elettronica.
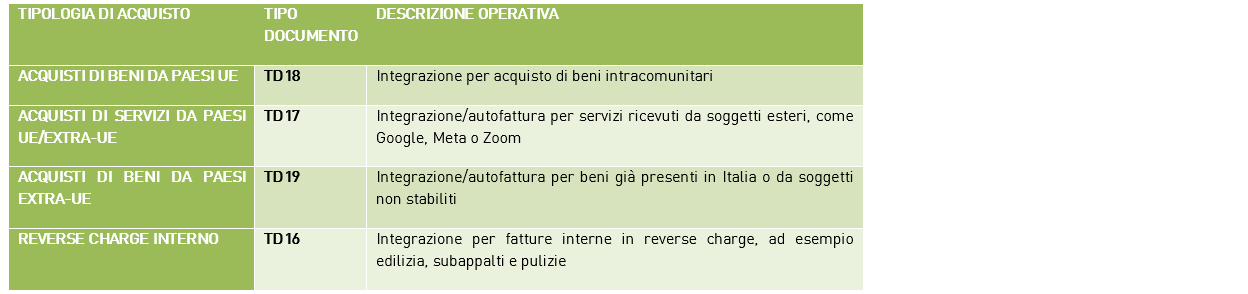
I CODICI DA UTILIZZARE
Per la corretta gestione dell'operazione è necessario utilizzare il Tipo Documento (TD) previsto per ciascuna fattispecie.
Ricordiamo che questo meccanismo riguarda anche alcune operazioni effettuate tra soggetti entrambi italiani, in particolare nei settori considerati maggiormente esposti al rischio di evasione, come determinate prestazioni di subappalto in edilizia, servizi di pulizia e vendita di impianti negli edifici.
LE SCADENZE PER L'INVIO ALLO SDI
Le tempistiche per la trasmissione dell'autofattura o dell'integrazione sono rigorose e variano in funzione della provenienza del fornitore:
► Acquisti di servizi da soggetti esteri – TD17
La trasmissione del documento elettronico deve avvenire entro il giorno 15 del mese successivo a quello di ricezione della fattura o di effettuazione dell'operazione.
Esempio: una fattura relativa a servizi pubblicitari emessa da Meta (Irlanda) e ricevuta il 20 maggio deve essere gestita attraverso un documento TD17 da trasmettere allo SdI entro il 15 giugno.
► Reverse Charge interno – TD16
Per le operazioni in reverse charge interno, l'integrazione deve essere effettuata entro 12 giorni dalla data di ricezione della fattura oppure entro il mese di ricezione, se si intende far rientrare la detrazione nella liquidazione IVA dello stesso mese.
COSA SUCCEDE IN CASO DI RITARDO
L'omessa o tardiva trasmissione dell'integrazione o dell'autofattura allo SdI è soggetta a sanzioni amministrative, che possono variare da 500 a 20.000 euro, in funzione del tipo di omissione e dell'impatto sulla liquidazione dell'imposta.
ATTENZIONE AL VIES
Nel caso di acquisti effettuati da fornitori dell'Unione Europea, è importante verificare che la partita IVA sia iscritta al VIES (VAT Information Exchange System).
In caso contrario, il fornitore UE potrebbe addebitare l'IVA del proprio Paese, trasformando l'imposta in un costo non recuperabile.
Anche questo controllo, quindi, rientra tra gli aspetti da considerare nella gestione degli acquisti intracomunitari.
IN CONCLUSIONE
Il Reverse Charge e la gestione delle fatture estere non devono necessariamente rappresentare un problema, ma richiedono organizzazione, corretta individuazione dell'operazione e rispetto delle procedure previste per la fatturazione elettronica.
Una gestione puntuale dei documenti consente di evitare ritardi e sanzioni e di mantenere regolare la contabilità aziendale.
Questo articolo è stato realizzato con il supporto di intelligenza artificiale e revisionato da un professionista di Spazio Fiscale Srl-Stp.
Vuoi restare sempre aggiornato sulle ultime novità?

Società del Gruppo
